Chicago Performance : Que vaut le produit structuré proposé par la Société Générale ?
Par Arthur Grenier · publié le · mis à jour le
La carte d’identité du produit
| Code ISIN | FR001400XPH4 |
| Émetteur | SG Issuer, filiale luxembourgeoise de Société Générale |
| Garant | Société Générale (Moody’s A1, Standard & Poor’s A) |
| Sous-jacent | Solactive United States 2000 EUR Decrement 50 (DE000SL0J8E9) |
| Durée maximale | 6 ans, 3 mois et 14 jours |
| Date d’échéance | 15 juillet 2031 |
| Gain | 7,00 % par année écoulée |
| Barrière de protection | -40 % |
| Commercialisation | du 1ᵉʳ avril au 30 juin 2025, terminée |
Ce millésime n’est donc plus commercialisé. Si vous le détenez, vérifiez que votre code ISIN est bien FR001400XPH4 : les noms commerciaux sont réutilisés d’un millésime à l’autre et les caractéristiques changent.
Nous avons analysé dans la même série les autres produits de la Société Générale, ceux de LCL, de La Banque Postale, du Crédit Mutuel Arkéa et les fonds à formule Banque Populaire et Caisse d’Épargne et ceux de BoursoBank.
Comment fonctionne le produit Chicago Performance ?
Chicago Performance est un produit structuré émis par SG Issuer et garanti par la Société Générale, adossé à un indice boursier composé de 2 000 petites et moyennes entreprises américaines. L’objectif est de capter une partie de la performance de cet indice, tout en offrant une protection du capital si la baisse reste modérée.
Le placement peut durer jusqu’à 6 ans, mais il peut aussi s’arrêter plus tôt. Chaque année, on observe la performance de l’indice.
Pour chaque produit structuré, il y a une date appelée date de strike, qui correspond au début du produit. À ce moment-là, on regarde la valeur du sous-jacent,ça peut être une action, un panier d’actions, un taux, ici c’est un indice. Un an plus tard, on vérifie à nouveau cette valeur. Si nous constatons que le niveau de l’indice est stable ou en hausse par rapport au départ du produit, vous récupérez votre capital avec un gain de 7 % par année passée.
Par exemple, si cela arrive dès la première année, vous obtenez un rendement de 7 %. Si l’indice est en baisse, le produit continue et on refait ce test l’année suivante.
Cela peut durer jusqu’à six ans.
Si, au bout de six ans, le produit n’est jamais revenu à son niveau initial, deux cas se présentent :
-
La baisse de l’indice est inférieure ou égale à 40 %, vous récupérez la totalité de votre capital car ce produit possède une barrière de protection qui indique que votre capital n’est pas impacté si le sous-jacent réalise une baisse de moins de 40%.
-
En revanche, si la baisse dépasse 40 %, vous subissez la même perte que l’indice, donc votre capital baisse au même niveau que la chute du sous-jacent.
Le sous-jacent analysé
Le sous-jacent est une donnée essentielle car c’est son évolution qui détermine le fonctionnement du produit structuré. Quand vous investissez dans un produit structuré, il est donc crucial de bien comprendre le sous-jacent, car la performance et le risque du produit en dépendent directement.
Sous-jacent du produit : Solactive United States 2000 EUR Decrement 50
L’indice Solactive United States 2000 EUR Decrement 50 regroupe des petites et moyennes capitalisations américaines. La brochure décrit précisément la règle : dans un univers de départ composé des 3 000 plus grosses capitalisations américaines, l’indice retient les 2 000 plus petites, soit les rangs 1 001 à 3 000. Les actions sont pondérées par leur capitalisation et par le flottant, et la composition est remaniée tous les trimestres.
C’est un point à garder en tête : vous ne détenez pas une liste d’entreprises connue une fois pour toutes, mais le résultat d’une règle qui rebat les cartes quatre fois par an.
Cet indice est dit « à décrément 50 » car chaque année, 50 points sont retranchés de sa valeur pour compenser l’absence de versement des dividendes, ce qui impacte mécaniquement sa performance. Nous y revenons plus bas, car c’est le point le plus important de ce produit.
Les petites et moyennes capitalisations fluctuent davantage que les grandes valeurs : elles sont plus sensibles au cycle économique et aux ruptures sectorielles. C’est le profil recherché ici, puisque c’est cette agitation qui finance le coupon de 7 %.
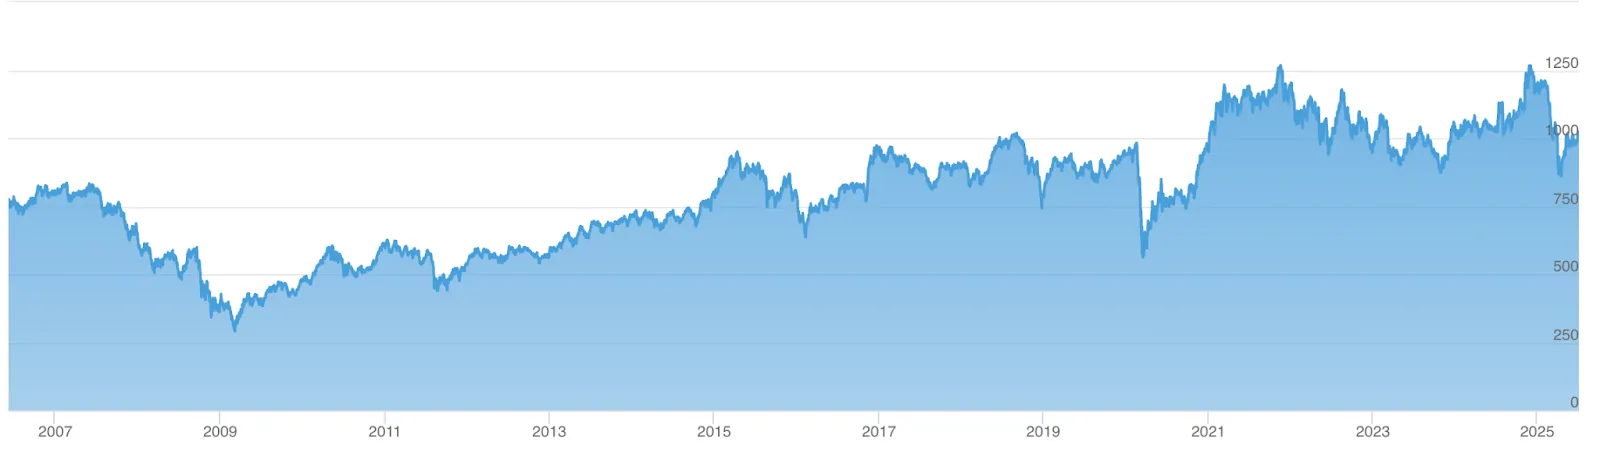
L’indice a été lancé le 24 juillet 2023 à 1 017 points, et la brochure le situe à 1 116,13 points le 27 février 2025. Il est donc très jeune : vous ne disposez pas d’un historique long permettant de juger comment il s’est comporté lors des crises passées, parce qu’il n’en a pas encore traversé.
En résumé, cet indice offre une exposition à un univers d’entreprises diversifiées mais moyennes en taille, avec un profil de risque plus élevé lié à sa forte volatilité et à son mécanisme de décrément qui pèse sur le rendement final, surtout dans un contexte de marchés incertains.
Pourquoi regarde-t-on le niveau du sous-jacent qu’une fois par an ?
On regarde le sous-jacent une fois par an parce que la période de constatation de ce produit est annuelle. Sur le marché, il existe aussi des produits avec des constatations plus fréquentes (semestrielles, trimestrielles, mensuelles, quotidiennes). Plus la fréquence est élevée, plus il y a de chances que le sous-jacent soit revenu à son niveau initial à une de ces dates, ce qui permet au produit de se terminer plus tôt avec un gain.
Prenons quelques exemples :
-
Si vous investissez 10 000 euros et que l’indice reste stable à la fin de la première année, vous récupérez 10 700 euros.
-
Si l’indice est en forte hausse pendant l’année, mais qu’il retombe juste en dessous de son niveau initial au jour de la constatation, le mécanisme de remboursement anticipé ne s’enclenche pas. Par exemple, si l’indice gagne 10 % pendant l’année, puis redescend à -1 % au moment de la date de constatation, vous ne touchez aucun gain cette année-là, même si l’année semble globalement positive.
-
Si au bout de 6 ans, l’indice a baissé de 30 %, vous récupérez 10 000 euros.
-
Si l’indice a perdu 50 %, vous ne récupérez que 5 000 euros.
Les avantages du produit
Chicago Performance offre un rendement intéressant, jusqu’à 7 % par an. Il permet de limiter le risque car il faut que l’indice baisse de plus de 40% pour subir une perte. Toutefois, cet avantage est à nuancer. En effet, sur le marché, on trouve des produits structurés avec des barrières de protection plus élevées, pouvant aller jusqu’à couvrir des baisses de 50 %, 60 %,ou 70 % du sous-jacent.
Certains produits vont même plus loin en garantissant totalement le capital, quelle que soit l’évolution du sous-jacent. Dans ce cas, on parle non pas de produits à capital protégé, mais de produits à capital garanti.
Pour les produits structurés, on dit souvent que votre capital est protégé, comme ici où il n’y a pas de perte tant que l’indice ne baisse pas de plus de 40 %. Cette protection est en fait une promesse contractuelle, et il faut savoir qui la porte. Ici, l’émetteur est SG Issuer, un véhicule d’émission luxembourgeois, et c’est Société Générale qui garantit la formule et les sommes dues. Autrement dit, votre capital est protégé sauf si le garant fait défaut.
D’autres produits ont des émetteurs moins solides. Même si le capital est théoriquement protégé, le risque de défaut de l’émetteur est plus élevé, ce qui peut mettre votre investissement en danger.
Les inconvénients à comprendre
Ce produit ne protège pas le capital. En cas de chute sévère des marchés, vous pouvez subir une perte importante, voire totale. Autre point à noter : même si l’indice s’envole de 30 % en un an, vous ne toucherez que 7 % si le produit est remboursé dès la première année. Le gain est donc plafonné.
La période de constatation : comme évoqué précédemment, ce produit a une fréquence de constatation annuelle, ce qui signifie que le niveau de l’indice est observé une seule fois par an. Cela implique que l’occasion de récupérer votre capital avec le gain prévu ne se présente qu’une fois par an.
Sur le marché, il peut être intéressant de privilégier des produits avec des constatations plus fréquentes (mensuelles, trimestrielles, voire quotidiennes). En effet, plus il y a de dates d’observation, plus il y a de chances que le sous-jacent soit, à l’une de ces dates, au moins stable ou en hausse, ce qui permet un remboursement anticipé avec gain.
Le principal inconvénient : un décrément de 50 points, pas de 5 %
Ce produit est un produit à décrément, et la forme retenue est la plus défavorable des deux.
Le décrément tient compte du fait que vous ne touchez pas les dividendes des actions de l’indice : on retranche chaque année une somme censée les représenter. Mais cette somme peut être exprimée de deux façons. En pourcentage, elle reste proportionnelle au niveau de l’indice. En points, elle est fixe, et son poids relatif augmente à mesure que l’indice baisse. Ici, ce sont bien 50 points fixes.
La différence n’est pas théorique. Au niveau où la brochure situe l’indice, 50 points représentent 4,5 % par an. Si l’indice perdait 40 %, ils en représenteraient près de 7,5 %.
| Niveau de l’indice | Ce que coûte le prélèvement de 50 points |
|---|---|
| 1 116 points (27 février 2025) | 4,48 % par an |
| 1 017 points (lancement) | 4,92 % par an |
| 900 points | 5,56 % par an |
| 800 points | 6,25 % par an |
| 670 points (soit -40 % depuis février 2025) | 7,46 % par an |
Autrement dit, le prélèvement s’alourdit exactement quand la situation se dégrade, et il pousse l’indice vers la barrière au moment précis où celle-ci devient menaçante. La brochure l’écrit sans détour :
Toutes choses égales par ailleurs, l’impact de la méthode de prélèvement forfaitaire en points d’Indice sur la performance de l’Indice Sous-jacent est plus important en cas de baisse du niveau de l’Indice Sous-jacent qu’en cas de hausse. Aussi, en cas de marché baissier continu, la baisse de l’Indice Sous-jacent serait accélérée.
Et elle va plus loin : elle chiffre elle-même l’écart entre ce qui vous est prélevé et les dividendes auxquels vous renoncez.
Le niveau historique moyen annuel des dividendes distribués par les composantes de l’EuroStoxx 50 sur les 10 dernières années représenterait 24,66 points d’Indice à comparer aux 50 points du prélèvement forfaitaire de l’Indice Sous-jacent. Cet écart de prélèvement de 25,34 points d’Indice induirait une sous-performance théorique de 2,27 % la première année.
Puis, quelques lignes plus bas :
Le niveau de prélèvement forfaitaire de 50 points d’Indice par an a été historiquement supérieur au niveau moyen des dividendes bruts annuels détachés par les actions composant l’Indice Sous-jacent et réinvestis.
C’est l’émetteur qui l’écrit dans sa propre brochure : le prélèvement coûte plus cher que les dividendes qu’il remplace, d’environ deux fois. Ce n’est pas une irrégularité, c’est ce qui finance le coupon de 7 % et la barrière. Mais cela doit entrer dans votre comparaison.
L’ACPR et l’AMF ont d’ailleurs désigné le décrément en points comme le principal sujet d’attention de ce marché, précisément parce que son incidence est difficile à appréhender. Nous l’avons détaillé dans ce que le régulateur sait des produits structurés et illustré dans qui est vraiment derrière votre produit structuré.
Un décrément aussi lourd peut se défendre sur un produit qui offre en échange un rendement élevé. Ici, 7 % par an pour une barrière à -40 % sur des petites capitalisations américaines : l’échange mérite au minimum d’être discuté.
Un autre inconvénient important est la complexité du sous-jacent. Comme on l’a déjà expliqué, il fonctionne avec un mécanisme difficile à comprendre pour quelqu’un qui n’est pas habitué à la finance : le decrement. En plus de cela, l’indice utilisé est peu connu, et les entreprises qui le composent le sont aussi. Cela rend l’investissement plus difficile, car il n’est pas évident pour un investisseur de placer son argent dans quelque chose qu’il ne connaît pas ou ne comprend pas bien.
L’avis d’Aggrega
C’est un produit qui présente de nombreux inconvénients. Nous ne sommes pas très enthousiastes à son sujet. La fréquence de constatation est trop faible, ce qui limite les chances de remboursement anticipé. Le décrément est mal utilisé, alors que le rendement proposé reste peu attractif. Le sous-jacent est complexe, ce qui rend la compréhension du fonctionnement global difficile pour un client non averti.
Ce produit cumule plusieurs sources de risque, avec un rendement brut qui n’est pas suffisamment élevé pour les compenser. Il faut aussi tenir compte des frais, souvent importants qui viennent encore réduire la performance nette. Leur incidence exacte figure dans le document d’informations clés du produit.
Si vous voulez comprendre d’où viennent ces arbitrages entre coupon, barrière et durée, nous avons détaillé la mécanique dans notre article sur la fabrication d’un produit structuré.